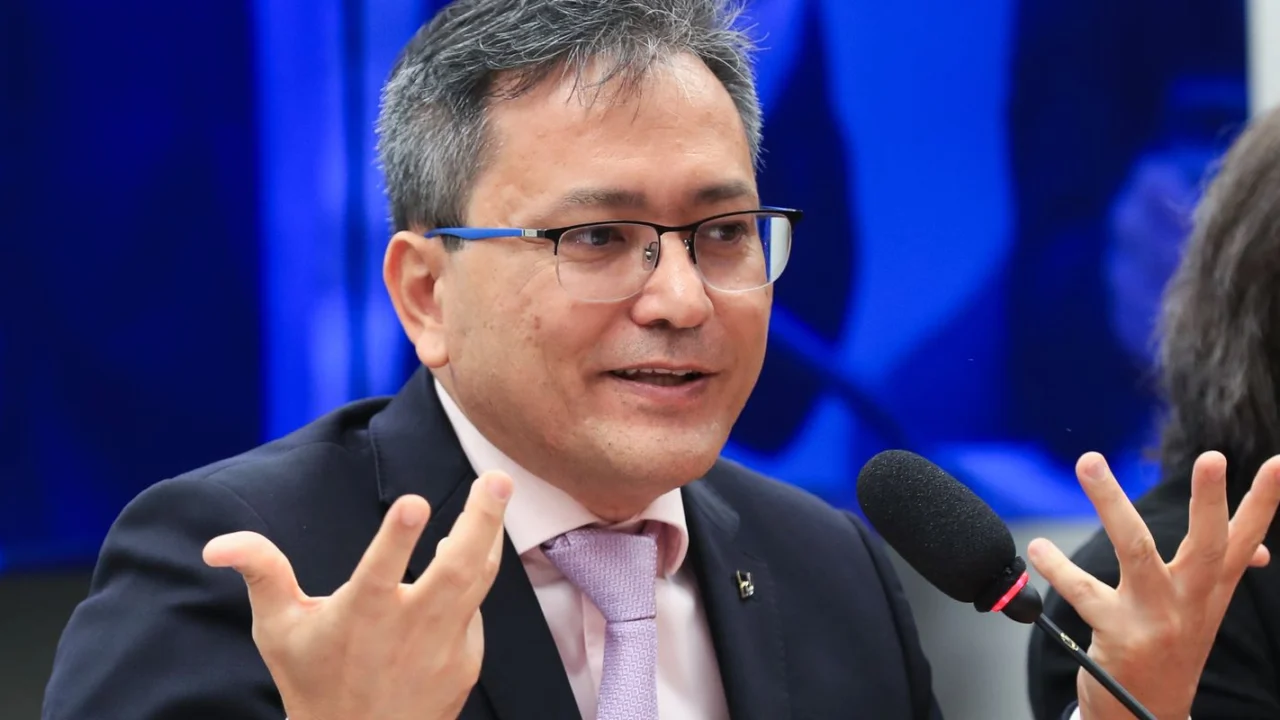
A Receita Federal defende que contribuintes não sejam punidos por erros de boa-fé durante a adaptação à reforma tributária. A posição foi apresentada pelo secretário do órgão, Robinson Barreirinhas, em audiência no Senado nesta terça-feira, 17 de novembro de 2026.
Segundo o secretário, a orientação vale para quem não ocultar informações nem tentar fraudar o sistema. Ele afirmou que, quando ajustes forem necessários por mudanças no entendimento da administração tributária, a prioridade será corrigir procedimentos, em vez de aplicar penalidades.
Barreirinhas disse à Comissão de Assuntos Econômicos (CAE) que as mudanças geram dúvidas entre empresas e profissionais, mas que os principais riscos da implementação já foram mapeados.
Como funciona a apuração assistida da reforma tributária?
Para reduzir falhas, a Receita aposta na apuração assistida, modelo comparado pelo secretário à declaração pré-preenchida do Imposto de Renda. O fisco organizará previamente as informações para o cálculo dos tributos, e o contribuinte deverá conferi-las e corrigir eventuais dados.
De acordo com Barreirinhas, 500 empresas já testam o sistema, que deverá ser disponibilizado às demais empresas brasileiras nos dias seguintes à audiência. Um módulo simplificado para corrigir informações está em desenvolvimento, com piloto previsto para dezembro de 2026.
O secretário afirmou que o sistema da Receita está em testes desde janeiro e já processou mais de 35 bilhões de documentos fiscais, sendo cerca de 5 bilhões nos 30 dias anteriores à audiência. Mais de 70% dos documentos emitidos no ambiente de testes já destacam os novos tributos, segundo ele.
O que muda para pequenos empresários?
A Receita identificou 1,1 milhão de pequenos e microempresários que podem enfrentar dificuldades na transição, afirmou Barreirinhas. Para parte desse grupo, a exigência do novo modelo de documento fiscal foi adiada para março de 2027, com mais tempo para adaptação e treinamento.
CBS em 2027: qual é a alíquota de referência?
A Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela reforma, substituirá o PIS/Pasep e a Cofins a partir de 2027. Ao lado do Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, ela formará o novo modelo dual de Imposto sobre Valor Agregado (IVA).
Na CBS, as empresas poderão descontar créditos relativos aos tributos pagos em etapas anteriores da cadeia produtiva. O governo também anunciou uma proposta para ampliar o aproveitamento de créditos, inclusive sobre máquinas, equipamentos e outros investimentos.
Em outubro, o Tribunal de Contas da União (TCU) aprovou a alíquota de referência da CBS de 11,3468%, arredondada para 11,3%. O índice supera a estimativa anterior de 9,21% usada pela equipe econômica. Segundo o Ministério da Fazenda, a diferença decorre principalmente da incorporação mais precisa de benefícios e tratamentos diferenciados.
A alíquota de referência é um parâmetro: o percentual efetivamente cobrado pode variar conforme a operação e os benefícios previstos em lei. A legislação prevê que o Senado fixe a alíquota por resolução; a definição final ainda depende de deliberação.
Deputados também admitiram rever benefícios tributários caso a soma das alíquotas da CBS e do IBS ultrapasse 26,5%, referência usada na tramitação da reforma.
Em resumo
- Situação atual: a Receita testa o sistema e defende orientação e correção para falhas de boa-fé, sem ocultação de informações ou tentativa de fraude.
- Quem é afetado: empresas e profissionais terão de se adaptar; a Receita identificou 1,1 milhão de pequenos e microempresários com possível dificuldade na transição.
- Prazos: para parte desse grupo, a exigência do novo documento fiscal foi adiada para março de 2027.
- Próximos passos: a Receita prevê um piloto do módulo simplificado em dezembro de 2026, e o Senado ainda deve deliberar sobre a alíquota da CBS.
Texto: Redação / Tribuna Livre Brasil.